【導讀】商業(yè)與技術(shù)洞察公司Gartner表示,為滿足AI領(lǐng)域持續(xù)增長的算力需求,AI半導體供應商賽道中各標桿企業(yè)間的競爭正不斷加劇。
在Gartner標桿企業(yè)洞察報告中,分析師圍繞40余個細分領(lǐng)域,篩選出定義市場格局的AI領(lǐng)導者,并評選出各領(lǐng)域的標桿企業(yè)。這些企業(yè)正在樹立當前行業(yè)發(fā)展的卓越基準。
在高速迭代的AI供應商賽道中,標桿企業(yè)的評選嚴格遵循一套方法,基于但不限于區(qū)分頭部供應商的六大關(guān)鍵維度:技術(shù)實力、客戶落地實踐、潛在客戶群、商業(yè)模式、核心合作伙伴關(guān)系,以及更廣闊的周邊生態(tài)系統(tǒng)。
Gartner實踐副總裁Kevin Knox表示:“在AI供應商賽道中,半導體領(lǐng)域的領(lǐng)跑企業(yè)有望充分受益于下一代基礎(chǔ)設(shè)施升級以及市場對算力資源前所未有的需求。當前頭部供應商憑借深厚的技術(shù)積累、軟件能力和生態(tài)系統(tǒng)優(yōu)勢保持領(lǐng)先。但其競爭對手也在充分利用供應鏈多元化布局、開放行業(yè)標準落地,以及市場對高效推理優(yōu)化架構(gòu)不斷增長的需求,積極挑戰(zhàn)這些企業(yè)的領(lǐng)先地位。”
AI半導體重點細分領(lǐng)域的標桿企業(yè)包括:
NVIDIA:AI網(wǎng)絡(luò)架構(gòu)領(lǐng)域的標桿企業(yè)
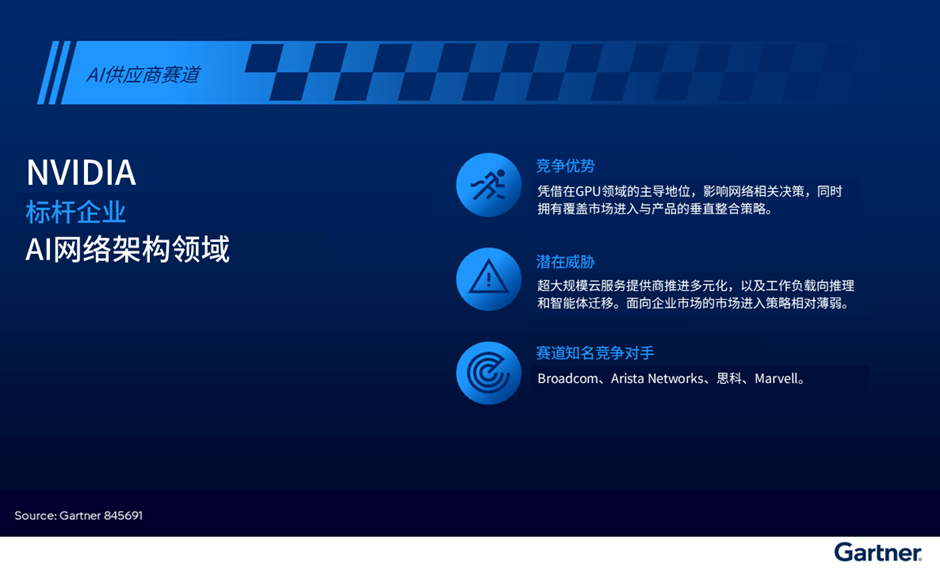
Gartner分析師指出,NVIDIA的核心優(yōu)勢來自其在AI加速器領(lǐng)域的領(lǐng)先地位以及豐富的數(shù)據(jù)中心網(wǎng)絡(luò)產(chǎn)品組合(見圖1)。依托SHARP、SHIELD、NVHS、NVLink等專有協(xié)議與特性,NVIDIA實現(xiàn)了高性能與高可靠性,進一步鞏固了其在AI集群橫向擴展與縱向擴展網(wǎng)絡(luò)領(lǐng)域的主導優(yōu)勢。
不過,隨著市場需求持續(xù)從訓練轉(zhuǎn)向推理以及智能體應用,這一趨勢可能從根本上重塑AI供應商格局,并影響NVIDIA當前的領(lǐng)跑地位。由于NVIDIA的產(chǎn)品與市場進入(GTM)策略和主流企業(yè)市場需求適配度不足,超大規(guī)模云服務提供商等大客戶正快速轉(zhuǎn)向基于以太網(wǎng)的開放替代方案。
圖1:NVIDIA在AI網(wǎng)絡(luò)架構(gòu)領(lǐng)域的當前地位
AMD:企業(yè)級AI服務器CPU領(lǐng)域的標桿企業(yè)
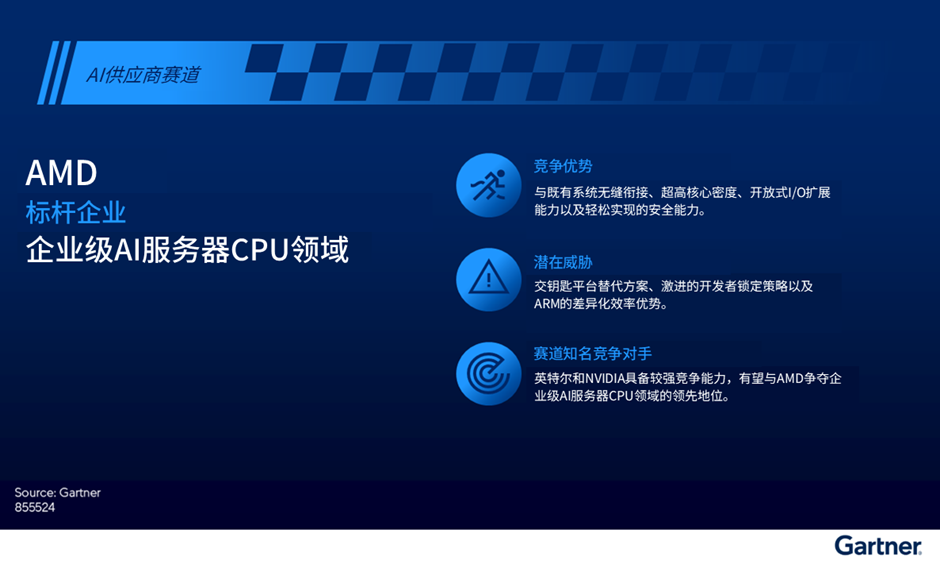
AMD憑借其對智能體AI編排的適配能力、出色的I/O帶寬性能以及服務器整合能力,成為企業(yè)級AI服務器CPU領(lǐng)域的標桿企業(yè)(見圖2)。作為領(lǐng)跑企業(yè),AMD持續(xù)兌現(xiàn)產(chǎn)品路線圖,提供廣泛的生態(tài)支持,在保障既有生態(tài)兼容性的同時,與OEM廠商保持協(xié)同。
企業(yè)級AI服務器CPU市場仍處于高速發(fā)展且持續(xù)變化中。隨著各企業(yè)將穩(wěn)定采購周期圍繞在高密度、功耗受限的機架架構(gòu)上,市場競爭正進一步加劇。AMD當前面臨多重挑戰(zhàn),包括競爭對手推出的堆棧集成式解決方案、持續(xù)加劇的軟件鎖定,以及基于ARM架構(gòu)的CPU解決方案在能效比方面的優(yōu)勢。
圖2:AMD在企業(yè)級AI服務器CPU領(lǐng)域的當前地位
Broadcom:定制AI芯片領(lǐng)域的標桿企業(yè)
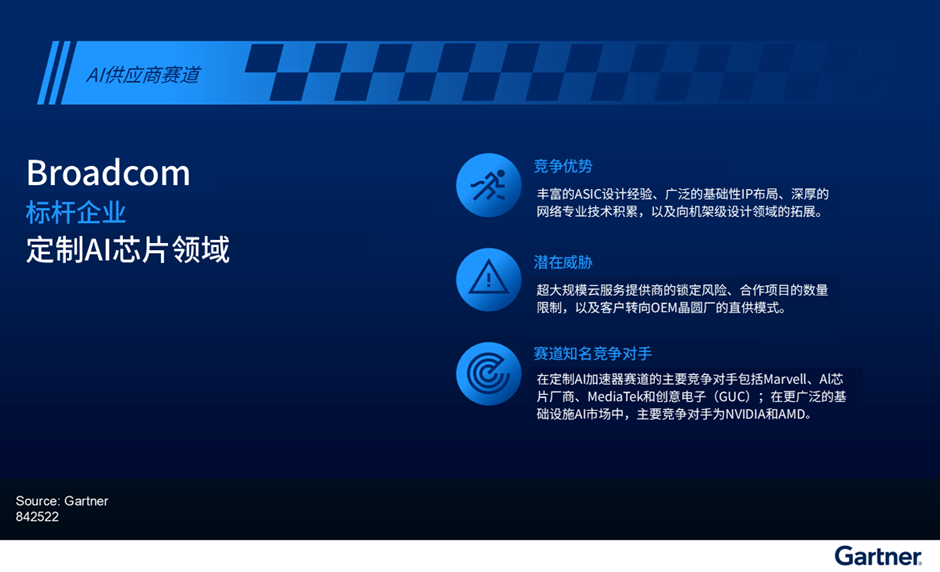
Broadcom依托在ASIC設(shè)計、網(wǎng)絡(luò)技術(shù)與基礎(chǔ)性IP上的實力,成為定制AI芯片領(lǐng)域的標桿企業(yè)。憑借前沿制程工藝、先進封裝、SerDes、內(nèi)存技術(shù)與裸片間互連能力,Broadcom在基礎(chǔ)性IP和定制AI加速器設(shè)計領(lǐng)域保持領(lǐng)跑地位。
如果競爭對手能夠完善自身IP產(chǎn)品組合、提供更加靈活的合作模式,并支持系統(tǒng)級設(shè)計,其與標桿企業(yè)之間的差距有望逐步縮小。為進一步提升競爭力,技術(shù)供應商管理者還可通過與第三方IP供應商合作、加入開放行業(yè)聯(lián)盟或收購必要技術(shù)等方式,彌補自身AI產(chǎn)品組合的短板。
圖3:Broadcom在定制AI芯片領(lǐng)域的當前地位
Marvell:AI數(shù)據(jù)中心光連接領(lǐng)域的標桿企業(yè)
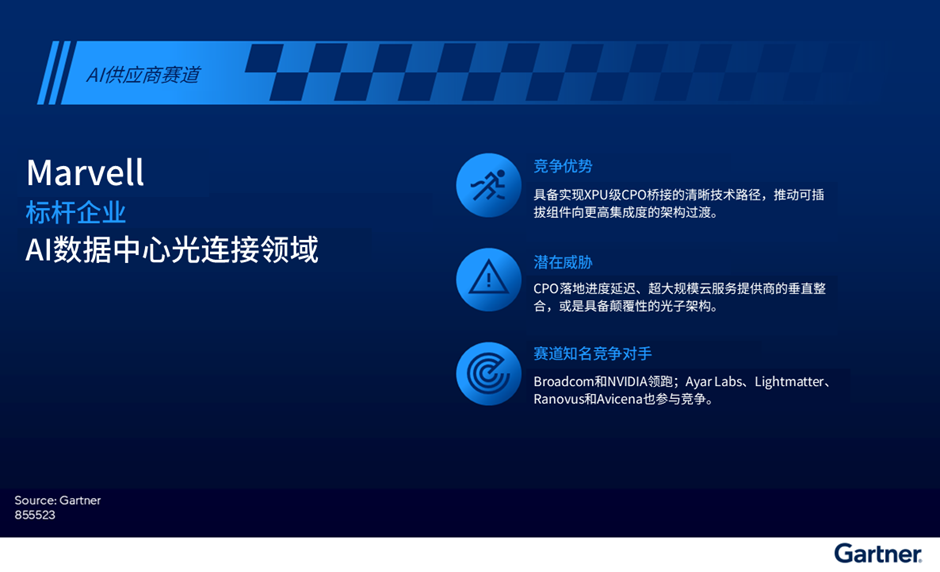
Marvell在基于數(shù)字信號處理器(DSP)的可插拔組件、模擬光器件、新興線性接收光學(LRO)平臺,以及規(guī)模化共封裝光學(CPO)的布局上擁有獨特端到端技術(shù)覆蓋,使其成為AI數(shù)據(jù)中心光連接領(lǐng)域的標桿企業(yè)(見圖4)。公司在光學DSP和模擬光器件領(lǐng)域優(yōu)勢顯著。隨著行業(yè)架構(gòu)逐步超越可插拔組件,這些優(yōu)勢將繼續(xù)為其提供穩(wěn)健的收入基礎(chǔ)與長期行業(yè)影響力。
競爭對手需要加強集成能力或推出差異化架構(gòu),才有望逐步縮小與標桿企業(yè)的差距。Marvell當前的領(lǐng)先地位也面臨多重挑戰(zhàn),包括CPO執(zhí)行風險、超大規(guī)模云服務提供商的垂直整合,以及可能使產(chǎn)業(yè)主導權(quán)從商業(yè)供應商轉(zhuǎn)移出去的替代光子架構(gòu)。
圖4:Marvell在AI數(shù)據(jù)中心光連接領(lǐng)域的當前地位
英飛凌:AI數(shù)據(jù)中心功率半導體領(lǐng)域的標桿企業(yè)
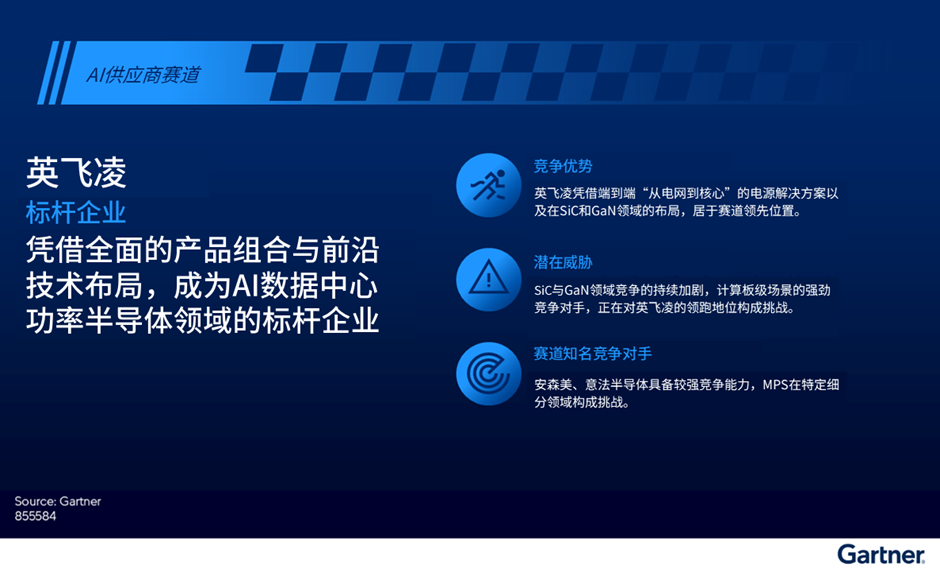
英飛凌是AI數(shù)據(jù)中心功率半導體領(lǐng)域的標桿企業(yè)(見圖5),它憑借覆蓋硅(Si)、碳化硅(SiC)、氮化鎵(GaN)的全面產(chǎn)品組合,在AI數(shù)據(jù)中心電源系統(tǒng)領(lǐng)域建立了先發(fā)優(yōu)勢,可提供從電網(wǎng)到處理器核心的端到端電源解決方案,同時以強大的自有制造能力作為支撐。
當前英飛凌在該領(lǐng)域的領(lǐng)跑地位正面臨挑戰(zhàn),原因包括SiC和GaN領(lǐng)域競爭持續(xù)加劇,以及在電力傳輸最后階段的計算板級應用中出現(xiàn)實力強勁的競爭對手。競爭對手可通過拓展合作生態(tài)、布局800VDC生態(tài)系統(tǒng),并針對分立式與集成式功率解決方案制定前瞻性路線圖,逐步縮小與標桿企業(yè)的差距。
圖5:英飛凌在AI數(shù)據(jù)中心功率半導體領(lǐng)域的當前地位